

Scannen, Signieren & KI-Chat
Mobile App
Die Mobile App koppelt sich per QR-Code mit Ihrem Konto und bringt Scanner, Signatur, Chat und Dokumente aufs Handy.

Kostenloses Werkzeug
Wie lange müssen Rechnungen, Kontoauszüge und Geschäftsbriefe aufbewahrt werden? Der Rechner zeigt Fristende und Vernichtungsdatum nach AO und HGB.
Fristende und frühestes Vernichtungsdatum für Unterlagen in Deutschland.
Bei Büchern das Jahr der letzten Eintragung, bei Briefen das Jahr des Empfangs oder Versands.
Zeigt, welche Unterlagen ab diesem Tag vernichtet werden dürfen.
Die Berechnung läuft vollständig in Ihrem Browser. Ihre Eingaben werden nicht an uns übertragen.
So geht's
Wählen Sie die Art der Unterlage, zum Beispiel Eingangsrechnung, Kontoauszug oder Geschäftsbrief.
Geben Sie das Jahr an, in dem die Unterlage entstanden ist oder bei Büchern zuletzt etwas eingetragen wurde.
Der Rechner zeigt Fristende und den Tag, ab dem Sie vernichten dürfen. Den Termin speichern Sie direkt im Kalender.
Seit dem 1. Januar 2025 müssen Buchungsbelege wie Rechnungen, Kontoauszüge und Quittungen nur noch 8 Jahre aufbewahrt werden. Bücher, Jahresabschlüsse, Inventare und Organisationsunterlagen bleiben bei 10 Jahren. Handels- und Geschäftsbriefe sowie sonstige steuerlich bedeutsame Unterlagen bewahren Sie 6 Jahre auf.
Die Frist beginnt nicht mit dem Datum der Unterlage, sondern mit dem Schluss des Kalenderjahres. Eine Rechnung vom März 2026 bewahren Sie deshalb bis zum 31. Dezember 2034 auf und dürfen sie ab dem 1. Januar 2035 vernichten.
Läuft eine Betriebsprüfung oder ist eine Steuerfestsetzung noch offen, endet die Aufbewahrungsfrist nicht, solange die Unterlagen dafür von Bedeutung sind. Prüfen Sie vor dem Vernichten, ob noch Verfahren laufen. Der Rechner ersetzt keine Steuerberatung.
Mehr mit PaperOffice AI
Unterlagen bleiben unverändert erreichbar: festgeschrieben, gesperrt bis zum Fristende, danach zum Löschen frei. Die Frist setzt PaperOffice AI je Dokumenttyp.
Häufige Fragen
Rechnungen sind Buchungsbelege. Seit dem 1. Januar 2025 gilt dafür eine Frist von 8 Jahren. Sie beginnt mit dem Ende des Jahres, in dem die Rechnung ausgestellt oder empfangen wurde.
Ja. Die 8 Jahre gelten für alle Buchungsbelege, deren alte Frist am 31. Dezember 2024 noch nicht abgelaufen war. Belege aus 2016 und älter durften deshalb ab dem 1. Januar 2025 vernichtet werden. Für Banken, Versicherungen und Wertpapierinstitute gilt die Verkürzung ein Jahr später.
E-Mails, die ein Geschäft vorbereiten, abschließen oder rückgängig machen, gelten als Handels- oder Geschäftsbriefe und werden 6 Jahre aufbewahrt. Enthält eine E-Mail eine Rechnung, gilt für die Rechnung die Frist für Buchungsbelege.
Häufig ja, wenn das Scannen nach einem dokumentierten Verfahren erfolgt und die digitale Fassung vollständig, lesbar und unveränderbar aufbewahrt wird. Jahresabschlüsse, die Eröffnungsbilanz und bestimmte Zollunterlagen müssen jedoch im Original aufbewahrt werden. Klären Sie das Verfahren mit Ihrer Steuerberatung.
Solange Unterlagen für eine offene Steuerfestsetzung von Bedeutung sind, endet die Aufbewahrungsfrist nicht. Das gilt zum Beispiel während einer Betriebsprüfung oder eines Einspruchsverfahrens.
Weitere Werkzeuge
Kostenlose Werkzeuge von PaperOffice AI für Rechnungen, Fristen und Dokumente.
Sprache wählen
Währung wählen
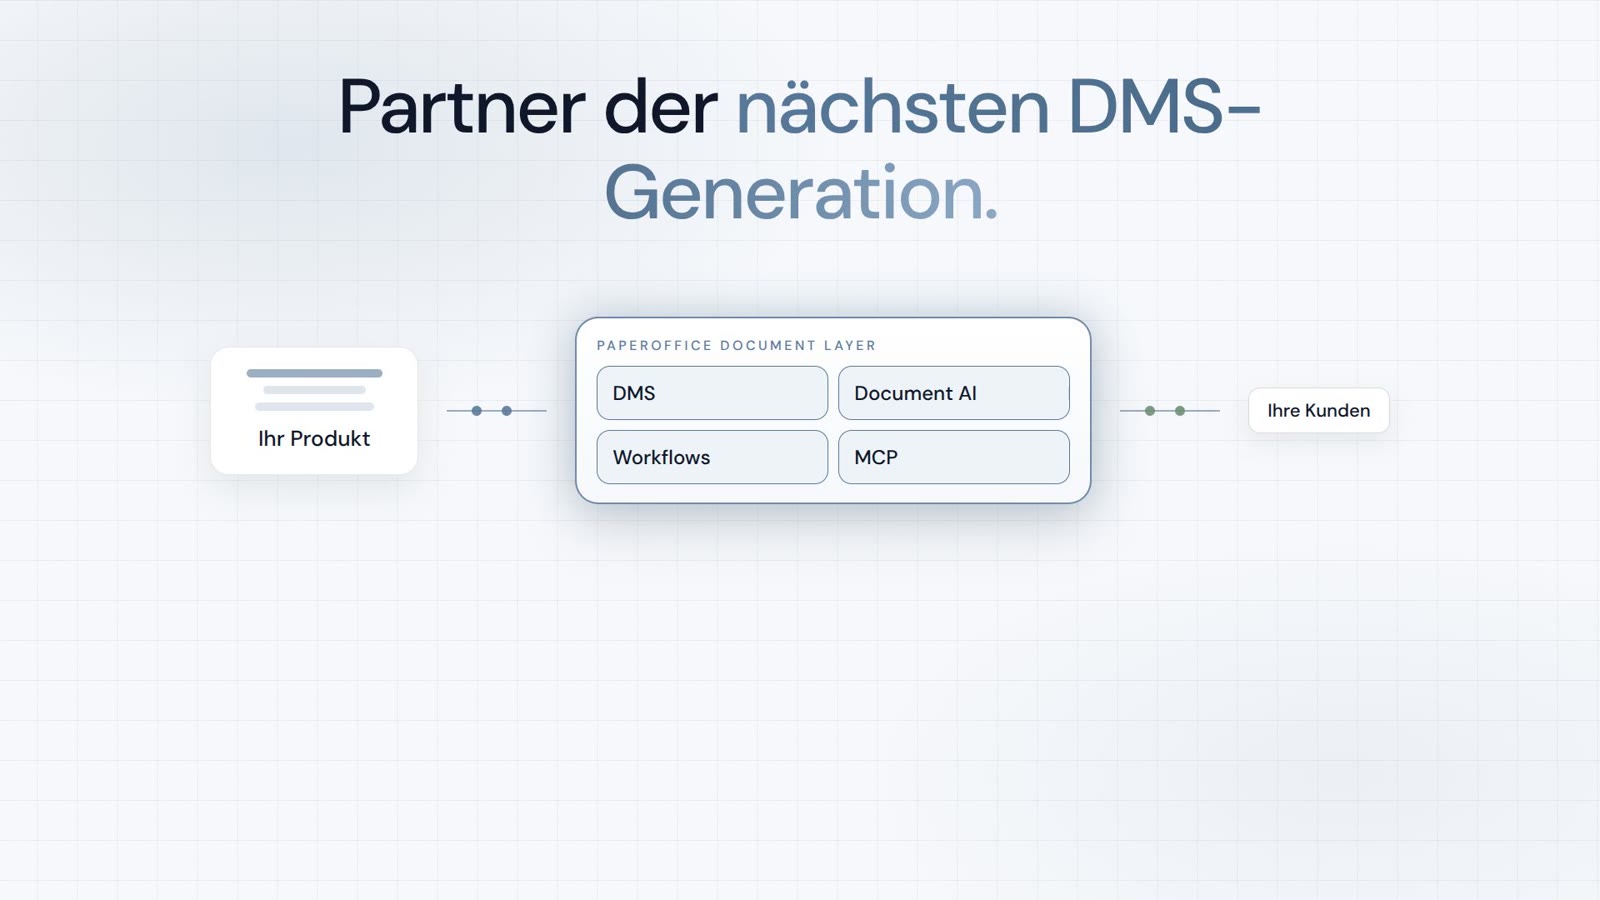
Integrator und Reseller kombinierbar. Vermittlung auf Einladung.
Partner-Programm ansehen
AI-DMS
Dokumente. Intelligenz. Echte Wirkung.
PaperOffice AI ist das AI-DMS. Vier Funktionsbereiche auf einem DMS-Fundament, erreichbar über drei Zugänge.
Funktionen, Module und Vorteile im Überblick.
Dokumente erfassen, organisieren, suchen und gemeinsam bearbeiten.
Nahtlos in Ihre Systeme und KI-Workflows einbinden.