

Scan, Underskriv & AI Chat
Mobile App
Mobilappen parres via QR-kode med din konto og bringer scanner, signatur, chat og dokumenter til telefonen.
Hvor længe skal fakturaer, kontoudtog og forretningsbrever opbevares i Tyskland? Beregneren viser slutningen af perioden og ødelæggelsesdatoen under AO og HGB.
Beregn opbevaringsfrister og ødelæggelsesdatoer.
For bøger: året for den sidste indførsel; for breve: året de blev modtaget eller afsendt.
Viser hvilke journaler der må ødelægges fra den dag.
Dine oplysninger bruges kun til denne beregning.
Vælg typen af journalpost, f.eks. indgående faktura, kontoudtog eller forretningsbrev.
Indtast det år, hvor journalposten er oprettet, eller for bøger, året for den sidste indførsel.
Lommeregneren viser slutningen af perioden og den dag, hvorfra du kan ødelægge journalen. Gem datoen direkte i din kalender.
Siden den 1. januar 2025 skal regnskabsbilag såsom fakturaer, kontoudtog og kvitteringer kun opbevares i 8 år. Bøger, årsregnskaber, lagerlister og organisationsdokumenter forbliver på 10 år. Forretningsbreve og andre skattemæssigt relevante journaler opbevares i 6 år.
Perioden starter ikke på dokumentets dato, men ved udgangen af kalenderåret. En faktura fra marts 2026 opbevares derfor indtil den 31. december 2034 og kan ødelægges fra den 1. januar 2035.
Hvis der er i gang en skattekontrol, eller hvis en skatteansættelse stadig er åben, ophører perioden ikke, så længe dokumenterne er relevante for sagen. Tjek for åbne sager, før du ødelægger noget. Beregneren erstatter ikke skatterådgivning.
Ofte stillede spørgsmål
Fakturaer er regnskabsbilag. Siden 1. januar 2025 skal de opbevares i 8 år. Perioden starter ved udgangen af det år, hvor fakturaen blev udstedt eller modtaget.
Ja. De 8 år gælder for alle regnskabsdokumenter, hvis gamle frist ikke var udløbet den 31. december 2024. Dokumenter fra 2016 og tidligere kan derfor ødelægges fra den 1. januar 2025. For banker, forsikringsselskaber og investeringsvirksomheder gælder den kortere frist ét år senere.
E-mails, der forbereder, afslutter eller ophæver en forretningsaftale, tælles som forretningsbreve og opbevares i 6 år. Hvis en e-mail indeholder en faktura, følger fakturaen fristen for regnskabsdokumenter.
Ofte ja, hvis scanningen følger en dokumenteret proces, og den digitale version opbevares komplet, læselig og uforanderlig. Årsregnskaber, åbningsbalancebogen og visse toldpapirer skal dog opbevares i originalen. Afklar processen med din revisor.
Så længe dokumenter er relevante for en åben skatteansættelse, udløber opbevaringspligten ikke. Dette gælder f.eks. under en skattekontrol eller i en klageprocedure.
Mere med PaperOffice AI
Dokumenter forbliver tilgængelige uændret: låst, indtil fristen udløber, og derefter frigivet til sletning. PaperOffice AI angiver fristen pr. dokumenttype.

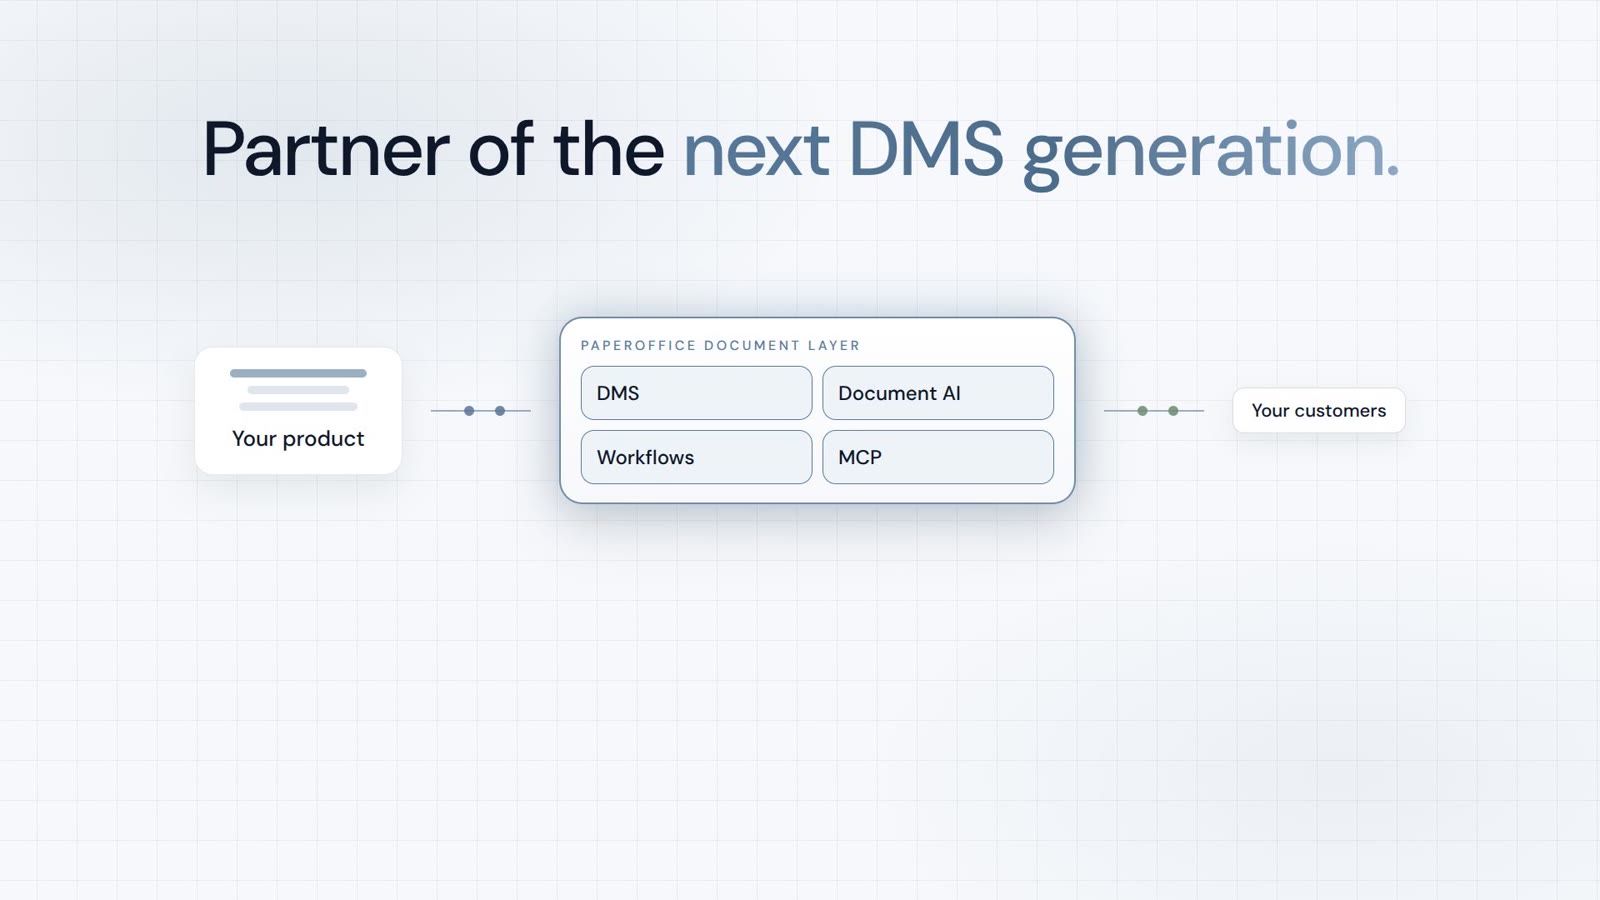
Integrator og Reseller kan kombineres. Henvisning efter invitation.
Partnerprogrammet i overblik
AI-DMS
Dokumenter. Intelligens. Virkelig effekt.
PaperOffice AI er AI-DMS'et. Fire funktionsområder på ét DMS-fundament, tilgængelige via tre indgange.
Funktioner, moduler og fordele på tværs.
Indfang, organiser, søg og samarbejd om dokumenter.
Integreres sømløst i systemerne og AI-arbejdsgangene.
Ingen installation, klar på få sekunder.
Søg i alle værktøjer