

Scan, Signature & Chat IA
Mobile App
L'application mobile se couple via QR-code à votre compte et apporte scanner, signature

Combien de temps les factures, relevés bancaires et lettres commerciales doivent-ils être conservés en Allemagne ? Le calculateur affiche la fin du délai et la date de destruction conformément à l'AO et au HGB.
Calculez les délais de conservation et les dates de destruction.
Pour les livres, l'année de la dernière entrée ; pour les lettres, l'année de réception ou d'envoi.
Indique à partir de quelle date les documents peuvent être détruits.
Vos saisies ne sont utilisées que pour ce calcul.
Sélectionnez le type de document, par exemple une facture entrante, un relevé bancaire ou une correspondance commerciale.
Saisissez l'année de création du document ou, pour les livres comptables, l'année de la dernière écriture.
La calculatrice affiche la fin de la période et le jour à partir duquel vous pouvez détruire le document. Enregistrez directement cette date dans votre calendrier.
Depuis le 1er janvier 2025, les pièces comptables telles que les factures, les relevés bancaires et les reçus ne doivent être conservées que pendant 8 ans. Les livres, les états annuels, les inventaires et les documents organisationnels restent soumis à une conservation de 10 ans. Les lettres commerciales et autres documents fiscaux sont conservés pendant 6 ans.
La période ne commence pas à la date du document, mais à la fin de l'année civile. Une facture de mars 2026 est donc conservée jusqu'au 31 décembre 2034 et peut être détruite à partir du 1er janvier 2035.
Si un contrôle fiscal est en cours ou si un avis d'imposition est encore ouvert, la période ne se termine pas tant que les documents sont pertinents pour celui-ci. Vérifiez l'existence de procédures en cours avant de détruire quoi que ce soit. Le calculateur ne remplace pas les conseils fiscaux.
Questions fréquemment posées
Les factures sont des pièces comptables. Depuis le 1er janvier 2025, elles doivent être conservées pendant 8 ans. Le délai commence à la fin de l'année au cours de laquelle la facture a été émise ou reçue.
Oui. Les 8 ans s'appliquent à tous les justificatifs comptables dont l'ancienne période de conservation n'était pas expirée au 31 décembre 2024. Les justificatifs datant de 2016 et antérieurs peuvent donc être détruits à partir du 1er janvier 2025. Pour les banques, les assureurs et les entreprises d'investissement, la période plus courte s'applique un an plus tard.
Les e-mails qui préparent, concluent ou annulent une opération commerciale sont considérés comme des correspondances commerciales et sont conservés pendant 6 ans. Si un e-mail contient une facture, celle-ci suit la période de conservation applicable aux justificatifs comptables.
Souvent oui, si la numérisation suit un processus documenté et que la version numérique est conservée complète, lisible et inviolable. Les états annuels, le bilan d'ouverture et certains documents douaniers doivent toutefois être conservés en original. Clarifiez le processus avec votre conseiller fiscal.
Tant que les documents sont pertinents pour une évaluation fiscale ouverte, le délai de conservation ne prend pas fin. Cela s'applique, par exemple, lors d'un contrôle fiscal ou d'une procédure de recours.
Plus avec PaperOffice AI
Les enregistrements restent disponibles sans modification: verrouillés jusqu'à la fin de la période, puis libérés pour suppression. PaperOffice AI définit la période par type de document.
Choisir la langue
Choisir la devise
Integrator et Reseller combinables. Recommandation sur invitation.
Voir le programme partenaire
AI-DMS
Des documents. De l'intelligence. Un impact réel.
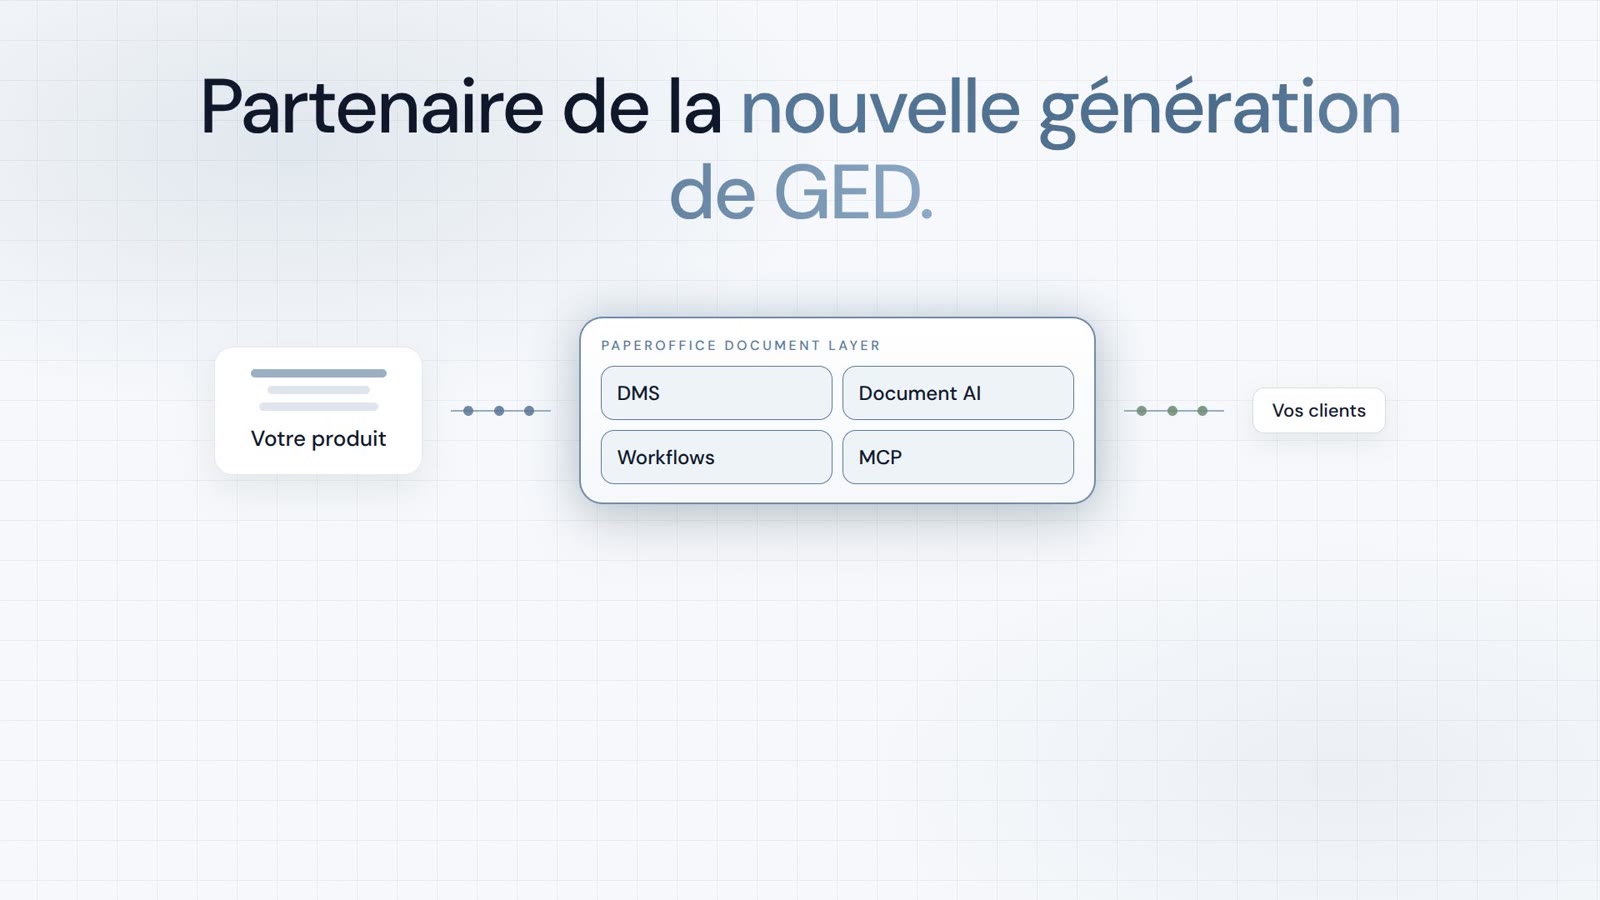
PaperOffice AI est l’AI-DMS. Quatre domaines fonctionnels reposant sur un même socle DMS, disponibles via trois accès.
Aperçu des fonctionnalités, modules et avantages.
Capturer, organiser, rechercher et collaborer sur des documents.
Intégration transparente dans vos systèmes et workflows IA.